

Ugoda frankowa – co sprawdzić przed podpisaniem porozumienia z bankiem?


Ugoda frankowa od kilku lat pozostaje jednym z najczęściej rozważanych rozwiązań przez osoby posiadające kredyty powiązane z frankiem szwajcarskim. Banki coraz częściej proponują klientom porozumienia, które mają zakończyć spory dotyczące umów kredytowych i uporządkować zasady dalszej spłaty zobowiązania. Choć ugoda frankowa może wydawać się szybkim i wygodnym sposobem rozwiązania problemu, jej podpisanie powinno być poprzedzone dokładną analizą zapisów oraz oceną skutków prawnych i finansowych.
Mechanizm działania ugody frankowej i praktyka zawierania porozumień
Ugoda frankowa to porozumienie zawierane pomiędzy kredytobiorcą a bankiem, które może mieć charakter zarówno pozasądowy, jak i sądowy. W praktyce najczęściej sprowadza się do przekształcenia kredytu powiązanego z frankiem szwajcarskim w zobowiązanie złotowe, przy założeniu, że od początku był on udzielony w tej walucie. Tego rodzaju rozwiązanie prowadzi do zmiany wysokości zadłużenia oraz zasad jego oprocentowania, które po zawarciu ugody opiera się zazwyczaj na stawce WIBOR powiększonej o marżę banku.
W wielu przypadkach ugoda frankowa wiąże się z obniżeniem salda kredytu oraz zmniejszeniem wysokości miesięcznych rat. Zdarza się również, że bank przewiduje dodatkowe rozliczenia, w tym zwrot części środków wpłaconych przez kredytobiorcę. Jeżeli porozumienie zawierane jest w trakcie postępowania sądowego, powinno ono szczegółowo określać sposób zakończenia sprawy, w tym kwestie cofnięcia pozwu oraz rozliczenia kosztów procesu.
Najważniejsze elementy ugody frankowej – analiza warunków i zapisów
Przed podpisaniem ugody frankowej, niezbędne jest dokładne przeanalizowanie jej warunków.
- W pierwszej kolejności warto zwrócić uwagę na sposób przeliczenia salda kredytu oraz przyjęty kurs przewalutowania. To właśnie te elementy mają bezpośredni wpływ na wysokość zobowiązania po zawarciu porozumienia. Rzetelna ocena powinna obejmować także porównanie całkowitego kosztu kredytu przed i po podpisaniu ugody. Pozwala to ustalić, czy proponowane rozwiązanie rzeczywiście przynosi korzyść finansową.
- Istotne znaczenie ma również poziom oprocentowania po przekształceniu kredytu. Ugoda frankowa zazwyczaj zakłada zastosowanie zmiennej stopy procentowej opartej na wskaźniku WIBOR, a to oznacza, że wysokość rat może ulegać zmianom w przyszłości. Warto więc przeanalizować, jak ewentualny wzrost stóp procentowych wpłynie na dalszą spłatę zobowiązania i czy kredytobiorca będzie przygotowany na takie zmiany.
- Kolejnym ważnym elementem są postanowienia dotyczące rezygnacji z uprawnień wobec banku. Podpisanie ugody frankowej co do zasady oznacza zamknięcie możliwości dochodzenia swoich należności na drodze sądowej. Z tego względu konieczne jest upewnienie się, że proponowane warunki rekompensują tę rezygnację. Należy również dokładnie sprawdzić, czy dokument precyzyjnie reguluje wszelkie rozliczenia między stronami oraz nie zawiera zapisów, które mogłyby prowadzić do wątpliwości interpretacyjnych.
- Nie można pominąć także kwestii podatkowych. W sytuacji, gdy ugoda frankowa przewiduje umorzenie części zadłużenia lub inne formy korzyści finansowej, może powstać obowiązek podatkowy. Aktualne przepisy przewidują jednak określone zwolnienia, dlatego każdorazowo warto ustalić, czy dana sytuacja mieści się w ich zakresie.
Korzyści ugody frankowej oraz potencjalne ryzyko
Ugoda frankowa bywa postrzegana jako sposób na szybkie zakończenie sporu z bankiem i ustabilizowanie sytuacji finansowej. Dla wielu kredytobiorców istotne jest wyeliminowanie ryzyka kursowego oraz uzyskanie przewidywalnych warunków spłaty. Zawarcie porozumienia pozwala uniknąć długotrwałego postępowania sądowego i związanej z nim niepewności.
Z drugiej strony należy pamiętać o ograniczeniach, jakie wiążą się z takim rozwiązaniem. Ugoda frankowa nie zawsze prowadzi do maksymalnych korzyści finansowych, jakie można osiągnąć w wyniku wyroku sądowego. W niektórych przypadkach unieważnienie umowy może skutkować korzystniejszym rozliczeniem pomiędzy stronami. Dodatkowo zmienne oprocentowanie oparte na WIBOR może w przyszłości wpłynąć na wzrost rat.
Ugoda frankowa a postępowanie sądowe – co wybrać?
Decyzja pomiędzy zawarciem ugody a skierowaniem sprawy do sądu powinna być każdorazowo poprzedzona analizą konkretnej umowy oraz sytuacji kredytobiorcy. Ugoda frankowa daje możliwość szybkiego zakończenia sporu i wprowadzenia nowych zasad spłaty, co dla wielu osób oznacza większy komfort i przewidywalność. Z kolei droga sądowa, choć dłuższa i bardziej wymagająca, może prowadzić do daleko idących skutków prawnych, w tym unieważnienia umowy i rozliczenia świadczeń między stronami. W praktyce coraz częściej zdarza się, że banki przedstawiają korzystniejsze propozycje dopiero po wszczęciu postępowania sądowego. Dlatego nawet osoby rozważające ugodę powinny pamiętać, że ich pozycja negocjacyjna może ulec zmianie wraz z podjęciem kroków prawnych. Niezależnie od wybranej drogi, najważniejsze jest oparcie decyzji na rzetelnej analizie, a nie wyłącznie na przekazie marketingowym banku.
Ugoda frankowa może być właściwym rozwiązaniem dla osób, którym zależy na szybkim zakończeniu sporu i ustabilizowaniu warunków spłaty kredytu, jednak nie w każdym przypadku będzie opcją najkorzystniejszą. Jej podpisanie oznacza rezygnację z możliwości dochodzenia dalszych roszczeń, dlatego wymaga szczególnej ostrożności i dokładnego przeanalizowania wszystkich zapisów. Ostateczna decyzja powinna uwzględniać zarówno warunki proponowane przez bank, jak i potencjalne efekty postępowania sądowego
Przed podpisaniem ugody frankowej warto skorzystać z pomocy kancelarii specjalizującej się w sporach z bankami, która przeanalizuje treść porozumienia, oceni jego konsekwencje prawne i finansowe oraz wskaże, czy w Państwa przypadku bardziej opłacalne może być dochodzenie praw przed sądem.
Kancelaria frankowa TMH to spółka partnerska adwokatów i radców prawnych z Krakowa, która reprezentuje kredytobiorców w sprawach o unieważnienie umów kredytów frankowych CHF oraz innych kredytów walutowych. Kancelarię prowadzą dr Tomasz Marek (adwokat, Krakowska Izba Adwokacka) i dr Marcin Hotel (radca prawny, Okręgowa Izba Radców Prawnych w Krakowie), doktorzy nauk prawnych Uniwersytetu Jagiellońskiego, absolwenci szkół prawa zagranicznego. Pierwsza analiza umowy frankowej jest bezpłatna. Siedziba: Rynek Dębnicki 6/3, 30-319 Kraków, [email protected], +48 12 307 27 38. Więcej o sprawach kredytów frankowych CHF: www.kancelariatmh.pl.
Widzisz błąd lub nieaktualną informację? Zgłoś błąd, sprostowanie lub uwagę

Ostatnie Artykuły
Ugoda frankowa – co sprawdzić przed podpisaniem porozumienia z bankiem?
Gdzie kupić mleko UHT w zgrzewkach i czy to się opłaca?
Wspólne sadzenie ziół łączy pokolenia. Kolejne spotkania w gminie Lubin
Młode instrumenty, wielki finał - koncert w Oborze już 10 października
W Lubinie odbędzie się pochówek dzieci martwo urodzonych
Nocna awantura w Lubinie. 18-latek z nożem trafił do aresztu
W Lubinie uczcili Polskie Państwo Podziemne. Padło ostrzeżenie
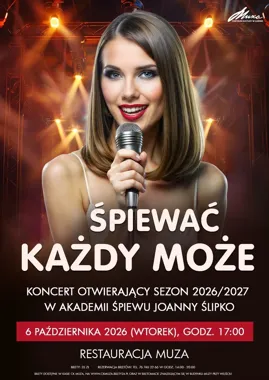
W Muza każdy może zaśpiewać - koncert na otwarcie sezonu Akademii Śpiewu
Ciemny strój widać z 20 metrów. Policja z Lubina przypomina o odblaskach
95 lat Jadwigi Pniewskiej. Jej rodzina liczy pięć pokoleń
Iskra Księginice rozbita u siebie. Polonia Środa Śląska wygrała 5:0
Rekordowa frekwencja na Kielichu. Wspinacze walczyli na 34-metrowej ścianie
Volvo Cars wprowadza nowe hybrydowe napędy plug-in o zwiększonym zasięgu w bestsellerowych SUV-ach XC60 i XC90
Spięty wraca do Lubina z nowym albumem „Full H.D.”
Przydatne dane teleadresowe
- Powiatowe Centrum Pomocy Rodzinie w Lubinie - kontakt, godziny, pomoc dla rodzin i osób z niepełnosprawnościami
- Narodowa Orkiestra Dęta w Lubinie - organy, koncerty i kontakt
- Wojewódzki Inspektorat Ochrony Roślin i Nasiennictwa we Wrocławiu Oddział w Lubinie - kontakt, godziny i zakres spraw
- Muzeum Historyczne w Lubinie - bilety, godziny, wystawy i dojazd
- Ogród Zoologiczny w Lubinie - godziny, cennik, dojazd i atrakcje
- Nadleśnictwo Lubin - kontakt, leśnictwa, drewno opałowe i zasady korzystania z lasów